BRASIL 2027–2030: A DÍVIDA PÚBLICA PODE ULTRAPASSAR 125% DO PIB E COLOCAR A ECONOMIA NACIONAL DIANTE DE UMA CRISE DE SUSTENTABILIDADE FINANCEIRA
Por Celso RicardoColunistaPublicado em 03/11/2026, 08:14Atualizado em 03/11/2026, 08:14
BRASIL 2027–2030: A DÍVIDA PÚBLICA PODE ULTRAPASSAR 125% DO PIB E COLOCAR A ECONOMIA NACIONAL DIANTE DE UMA CRISE DE SUSTENTABILIDADE FINANCEIRA
Por Celso Ricardo Ferreira – Consultor em Gestão Estratégica do Agronegócio
O Brasil está diante de um risco econômico que precisa ser analisado muito além dos discursos políticos, das estatísticas isoladas e das projeções otimistas de crescimento. A combinação entre endividamento público elevado, juros expressivos, crédito caro e seletivo, custos crescentes de produção, dificuldades financeiras das empresas e limitações da capacidade de investimento pode comprometer profundamente a sustentabilidade das contas públicas nos próximos quatro anos.
A questão central não é apenas quanto o governo brasileiro deve atualmente, mas quanto poderá dever até 2030 e, principalmente, qual será a capacidade da economia nacional de sustentar esse endividamento.
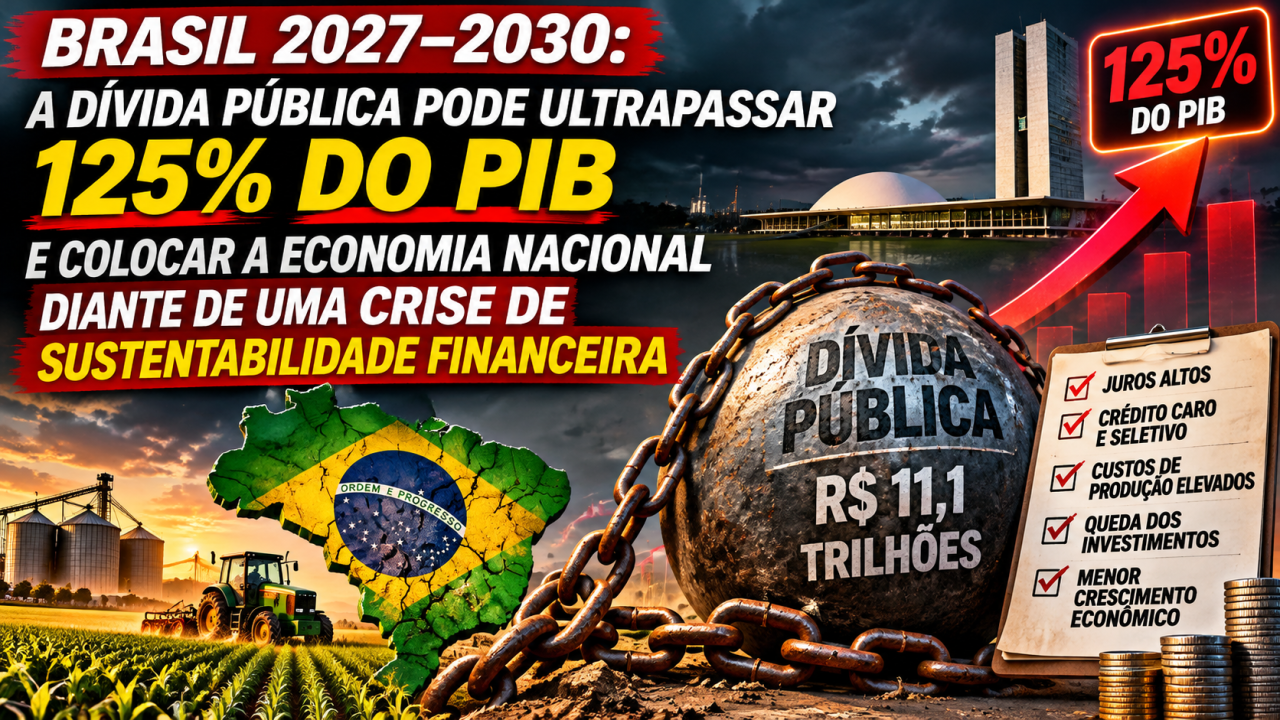
Tomando como referência o Produto Interno Bruto brasileiro de aproximadamente R$ 12,7 trilhões em 2025, considerado como 100% da capacidade econômica anual do país, e utilizando uma dívida pública de R$ 11,1 trilhões, chegamos a uma relação inicial de aproximadamente 87,4% do PIB. Somando a esse cenário uma despesa anual de juros de R$ 1,2 trilhão, podemos desenvolver uma simulação extremamente preocupante para os próximos 48 meses.
Se o Brasil mantiver esse patamar anual de juros durante quatro anos, teremos uma despesa acumulada de aproximadamente R$ 4,8 trilhões. Na hipótese simplificada de que todo esse valor seja incorporado ao estoque da dívida pública, sem compensações fiscais ou outros ajustes, o endividamento alcançaria R$ 15,9 trilhões.
Isso representaria aproximadamente 125,2% do PIB brasileiro de 2025.
É fundamental compreender que esse percentual constitui uma simulação de risco, e não uma previsão oficial. O resultado depende de hipóteses específicas, especialmente a manutenção do PIB nominal em R$ 12,7 trilhões e a incorporação integral dos juros ao endividamento. Ainda assim, o exercício revela a dimensão do problema quando uma dívida elevada convive com despesas financeiras expressivas e dificuldades de crescimento econômico.
O VERDADEIRO PERIGO: A DÍVIDA CRESCER ENQUANTO A ECONOMIA PERDE CAPACIDADE DE PRODUÇÃO
O problema brasileiro pode tornar-se ainda mais grave quando incorporamos ao cálculo as condições econômicas enfrentadas pelas atividades produtivas.
Empresas industriais, produtores rurais, transportadores, comerciantes e prestadores de serviços dependem de condições mínimas de financiamento, previsibilidade, competitividade e retorno sobre o capital investido. Quando os custos operacionais aumentam, o crédito se torna mais caro, as garantias exigidas pelos bancos se ampliam e as margens financeiras diminuem, a capacidade de investimento e expansão da produção fica comprometida.
Esse processo pode provocar adiamento de investimentos, redução de contratações, fechamento de empresas, deterioração da capacidade de pagamento e diminuição do ritmo de crescimento econômico.
No agronegócio, essas dificuldades podem ser particularmente relevantes. O produtor rural precisa financiar a produção antes de receber pela comercialização, enfrenta riscos climáticos e oscilações de preços e depende de capital de giro para manter a atividade. Juros elevados, restrições de crédito, custos logísticos, endividamento acumulado e margens insuficientes podem comprometer não apenas a rentabilidade, mas a própria continuidade de determinados empreendimentos rurais.
A consequência econômica ultrapassa os limites das propriedades. Uma retração persistente dos investimentos e da produção agropecuária afeta fornecedores de insumos, fabricantes de máquinas, transportadoras, cooperativas, agroindústrias, comércio regional e arrecadação tributária.
Portanto, o enfraquecimento financeiro do setor produtivo pode comprometer o desempenho de diversas cadeias econômicas simultaneamente.
E aqui surge uma contradição estrutural: um governo que necessita ampliar sua capacidade de arrecadação para administrar a dívida pública não pode ignorar as condições financeiras das atividades responsáveis pela geração de renda, empregos, investimentos e tributos.
A ARMADILHA DOS JUROS E DO ENDIVIDAMENTO
Os juros elevados produzem dois efeitos que precisam ser considerados conjuntamente.
De um lado, aumentam o custo de financiamento do setor público, conforme a composição, os prazos e os indexadores da dívida. De outro, encarecem o financiamento privado, pressionando empresas e produtores que precisam de capital para operar, investir e ampliar a capacidade produtiva.
Quando esse processo se prolonga, pode ocorrer um ciclo de deterioração econômica: juros elevados dificultam investimentos; investimentos insuficientes comprometem a expansão produtiva; crescimento econômico mais fraco limita a arrecadação; dificuldades fiscais elevam a percepção de risco; e a persistência desse risco pode dificultar a redução sustentável dos juros.
O país passa a enfrentar simultaneamente problemas de financiamento público e privado.
A despesa de R$ 1,2 trilhão em juros acumulados durante 12 meses evidencia a magnitude financeira desse desafio. Entretanto, é necessário distinguir os juros nominais do aumento efetivo da dívida, porque o resultado primário, os ajustes patrimoniais e as operações financeiras também influenciam o endividamento.
O ponto fundamental permanece: se a economia não conseguir crescer em ritmo compatível com suas obrigações financeiras, a trajetória da dívida em relação ao PIB poderá tornar-se progressivamente mais difícil de administrar.
QUATRO ANOS PODEM TRANSFORMAR O PROBLEMA EM UMA CRISE ESTRUTURAL
A simulação para o período de 2027 a 2030 permite compreender diferentes dimensões desse risco.
Partindo de R$ 11,1 trilhões de dívida e acrescentando hipoteticamente R$ 4,8 trilhões em juros acumulados, chegamos a R$ 15,9 trilhões de endividamento.
Se o PIB nominal permanecesse em R$ 12,7 trilhões, a relação dívida/PIB alcançaria 125,2%.
Se o PIB nominal diminuísse para R$ 12 trilhões, essa relação subiria para 132,5%. Com um PIB de R$ 11,5 trilhões, alcançaria aproximadamente 138,3%. Em uma hipótese ainda mais severa, com PIB nominal de R$ 11 trilhões, a dívida corresponderia a 144,5% da produção econômica anual.
Esses cenários não representam previsões de contração nominal do PIB brasileiro. São exercícios de sensibilidade que demonstram como a relação dívida/PIB pode se deteriorar quando o denominador diminui ou cresce insuficientemente.
Na prática, a inflação tende a elevar o PIB nominal, mesmo quando o crescimento real é baixo. Por isso, a análise da sustentabilidade da dívida exige considerar a diferença entre o custo efetivo do endividamento e o crescimento nominal da economia, além dos resultados fiscais do governo.
O risco mais consistente não depende necessariamente de uma queda absoluta do PIB. Basta que o endividamento avance de maneira persistente acima do crescimento nominal da economia para que a relação dívida/PIB continue aumentando.
TRÊS CENÁRIOS PARA A ECONOMIA BRASILEIRA ENTRE 2027 E 2030
Cenário de estabilização: o país consegue melhorar os resultados fiscais, reduzir gradualmente o custo de financiamento, recuperar investimentos e sustentar crescimento econômico. Nesse caso, a trajetória da dívida pode ser estabilizada, mesmo permanecendo em patamar elevado durante parte do período.
Cenário de continuidade das dificuldades: juros e custos de financiamento permanecem elevados, o crédito segue restritivo, a atividade econômica cresce pouco e o governo encontra dificuldades para produzir resultados primários suficientes. Nesse ambiente, a dívida pode continuar avançando em relação ao PIB, restringindo progressivamente a capacidade de investimento público.
Cenário de agravamento econômico: a combinação entre baixo crescimento, deterioração fiscal, maior percepção de risco, juros persistentes, dificuldades de refinanciamento privado e redução dos investimentos aprofunda os problemas financeiros das empresas e do setor público. Nesse caso, o país pode enfrentar aumento mais acelerado da relação dívida/PIB, maior pressão sobre o orçamento e condições ainda mais adversas para a atividade produtiva.
A diferença entre esses três cenários dependerá das decisões de política econômica, da trajetória das receitas e despesas públicas, das condições internacionais e, fundamentalmente, da capacidade brasileira de recuperar investimentos, produtividade e competitividade.
O AGRONEGÓCIO NÃO PODE SER TRATADO COMO UMA ECONOMIA SEPARADA DAS CONTAS PÚBLICAS
Um dos erros mais graves na formulação de políticas econômicas é tratar o agronegócio exclusivamente como um setor responsável por produzir volumes crescentes de alimentos e matérias-primas.
O agronegócio constitui um sistema econômico complexo, integrado à indústria, aos serviços, ao comércio exterior, à logística, ao sistema financeiro, ao mercado de trabalho e à arrecadação tributária.
Quando um produtor perde capacidade financeira, os efeitos podem atingir toda essa estrutura. Quando milhares de produtores enfrentam simultaneamente dificuldades de financiamento, rentabilidade e pagamento de dívidas, o problema deixa de ser individual e assume dimensão econômica nacional.
A produção física, isoladamente, não demonstra a saúde financeira de uma atividade. Uma safra elevada pode coexistir com margens negativas, endividamento crescente e redução da capacidade de investimento.
Por isso, a avaliação econômica brasileira precisa incorporar indicadores de rentabilidade, liquidez, solvência, custo de capital, endividamento e capacidade de geração de caixa.
Sem essas informações, corre-se o risco de interpretar crescimento produtivo como fortalecimento econômico, quando determinadas atividades podem estar ampliando a produção sem conseguir preservar sua sustentabilidade financeira.
A ARRECADAÇÃO TRIBUTÁRIA TAMBÉM ESTÁ EM RISCO
A sustentabilidade das contas públicas depende da capacidade do governo de financiar suas despesas e administrar suas obrigações.
Quando a atividade econômica perde dinamismo, a arrecadação tributária tende a sofrer pressões, embora o resultado efetivo também dependa da inflação, das mudanças tributárias e da composição do crescimento.
Se o governo enfrentar simultaneamente aumento de despesas financeiras, crescimento insuficiente das receitas e dificuldades para controlar despesas primárias, a necessidade de financiamento público poderá permanecer elevada.
Isso pode reduzir o espaço orçamentário para infraestrutura, pesquisa, inovação, educação, saúde, segurança e investimentos estratégicos.
A resposta a esse cenário não pode se limitar à elevação da carga tributária sobre empresas e consumidores. Uma tributação mal estruturada, somada ao crédito caro e aos custos operacionais elevados, pode enfraquecer ainda mais a competitividade das atividades econômicas.
O desafio brasileiro exige equilíbrio fiscal associado à recuperação da capacidade produtiva, e não uma oposição artificial entre responsabilidade com as contas públicas e desenvolvimento econômico.
O BRASIL PODE ENTRAR EM UM CICLO DE DETERIORAÇÃO FINANCEIRA
A sequência de riscos é clara: o endividamento público elevado amplia a exposição às condições de financiamento; juros persistentes pressionam as contas públicas e o setor privado; o crédito caro reduz a atratividade de novos investimentos; o enfraquecimento produtivo compromete a expansão da renda; e o crescimento insuficiente dificulta a estabilização da relação dívida/PIB.
Esse processo não é inevitável, mas representa uma possibilidade econômica que precisa ser enfrentada antes que seus efeitos se aprofundem.
Não basta anunciar crescimento do PIB, aumento das exportações ou expansão da produção. É necessário avaliar a qualidade financeira desse crescimento, sua capacidade de gerar retorno sobre investimentos, ampliar a base econômica e sustentar a arrecadação sem deteriorar a competitividade nacional.
Um país não fortalece suas finanças públicas apenas aumentando receitas tributárias ou refinanciando continuamente suas obrigações. Precisa criar condições para que sua economia produza riqueza, preserve capital, amplie produtividade e mantenha capacidade de investimento.
CONCLUSÃO — O PROBLEMA NÃO É APENAS A DÍVIDA DE HOJE, MAS A CAPACIDADE DO BRASIL DE PAGÁ-LA AMANHÃ
A projeção de uma dívida pública equivalente a 125,2% do PIB em quatro anos, construída a partir das hipóteses apresentadas, não deve ser interpretada como um resultado inevitável. Entretanto, demonstra como uma trajetória de endividamento elevado, associada a despesas financeiras expressivas e crescimento econômico insuficiente, pode produzir indicadores extremamente preocupantes.
Em cenários mais adversos, a relação dívida/PIB pode ultrapassar esse patamar. Em condições econômicas e fiscais mais favoráveis, poderá permanecer abaixo dele.
O que não pode ser ignorado é a relação entre as finanças públicas e a saúde financeira do sistema produtivo brasileiro.
Se o Brasil continuar enfrentando dificuldades para reduzir o custo do capital, ampliar o acesso ao crédito, recuperar investimentos, controlar desequilíbrios fiscais e melhorar a competitividade das empresas, poderá chegar a 2030 com uma economia pressionada por obrigações financeiras crescentes e capacidade limitada de expansão.
A ameaça mais profunda não é simplesmente a dívida pública alcançar 125% do PIB. É o Brasil permitir que suas obrigações financeiras cresçam continuamente enquanto empresas, produtores rurais e trabalhadores enfrentam dificuldades cada vez maiores para gerar renda, investir e sustentar a atividade econômica.
A sustentabilidade da dívida pública e a sustentabilidade financeira da produção nacional não são problemas separados. São partes de uma mesma equação econômica.
E um país que não consegue fortalecer sua capacidade de produzir riqueza dificilmente conseguirá sustentar, indefinidamente, o crescimento de suas obrigações financeiras.
Comentários
Todos os comentários passam por moderação antes da publicação. Respeite as regras de convivência: não são permitidos discurso de ódio, ofensas ou spam.