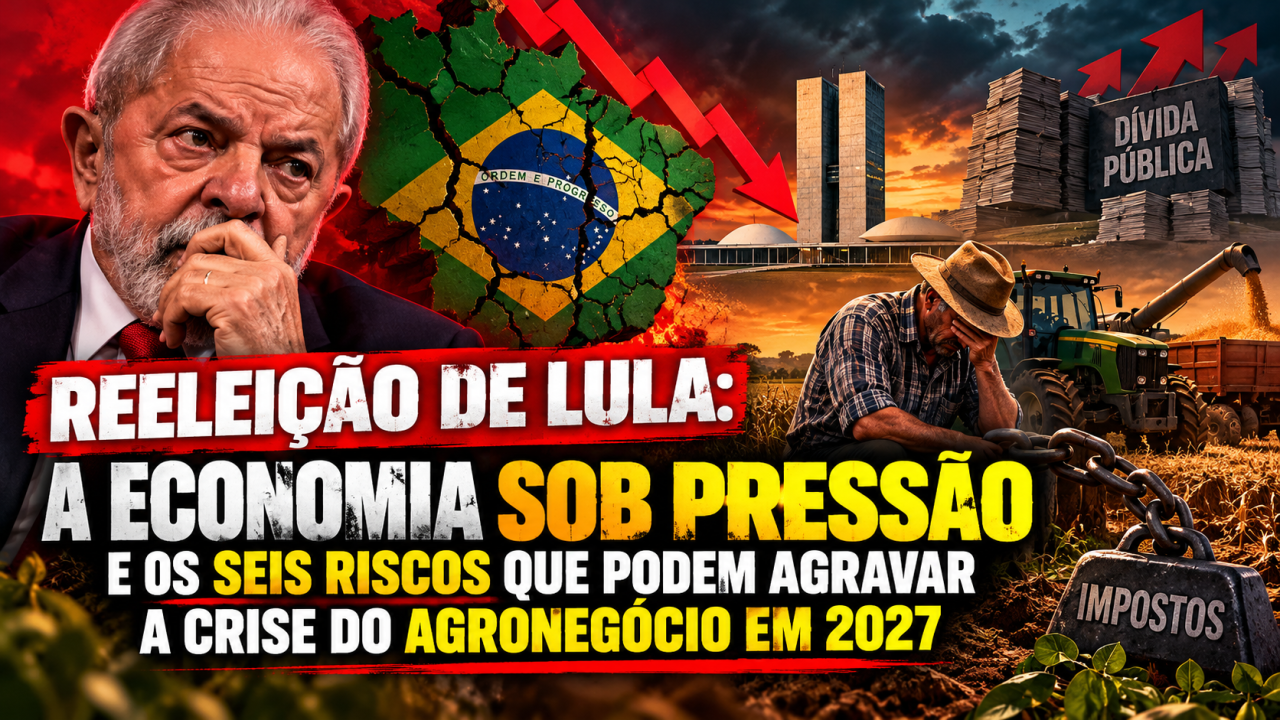
REELEIÇÃO DE LULA: A ECONOMIA SOB PRESSÃO E OS SEIS RISCOS QUE PODEM AGRAVAR A CRISE DO AGRONEGÓCIO EM 2027
Por Celso RicardoColunistaPublicado em 26/10/2026, 09:32Atualizado em 26/10/2026, 09:32
REELEIÇÃO DE LULA: A ECONOMIA SOB PRESSÃO E OS SEIS RISCOS QUE PODEM AGRAVAR A CRISE DO AGRONEGÓCIO EM 2027
Por Celso Ricardo Ferreira – Consultor em Gestão Estratégica em Agronegóico
A economia brasileira chega ao próximo ciclo presidencial enfrentando desafios estruturais que exigem muito mais do que discursos políticos, anúncios de crescimento ou comemorações de recordes de exportação. A trajetória de endividamento público, os desequilíbrios fiscais, a vulnerabilidade das contas externas, o custo do capital e a elevada carga tributária formam um conjunto de pressões que ameaça comprometer a capacidade de investimento e recuperação financeira da estrutura produtiva nacional.
A continuidade do governo Lula pelos próximos quatro anos coloca essas questões no centro da responsabilidade da política econômica federal. O problema não está simplesmente na dimensão das despesas públicas, mas na capacidade do Estado de financiar suas obrigações sem ampliar os custos impostos à atividade econômica.
As projeções de endividamento público exigem atenção. Embora os indicadores variem conforme a metodologia utilizada, existem cenários de longo prazo nos quais a dívida pública brasileira pode se aproximar ou ultrapassar 100% do PIB. Isso significa maior exposição ao custo dos juros, à necessidade de refinanciamento e às dificuldades de estabilização fiscal.
Nas contas externas, déficits expressivos em transações correntes, na ordem de dezenas de bilhões de dólares, representam outra vulnerabilidade. Quando associados à instabilidade internacional, podem aumentar a exposição da economia brasileira às oscilações cambiais e às condições de financiamento externo.
A rigidez das despesas públicas, incluindo obrigações previdenciárias, pessoal e demais compromissos obrigatórios, restringe a capacidade de reorganização orçamentária. Sem reformas estruturais, o risco é que o ajuste continue dependendo excessivamente da arrecadação, enquanto investimentos e políticas de desenvolvimento produtivo disputam recursos cada vez mais limitados.
Em 2025, a carga tributária bruta brasileira atingiu 32,40% do PIB, segundo o Tesouro Nacional. Esse percentual representa o conjunto dos tributos arrecadados pelas três esferas de governo, não uma alíquota aplicada diretamente ao agronegócio. Ainda assim, evidencia a dimensão da tributação na economia nacional.
É nesse contexto que surge uma contradição importante: o Brasil discute as sobretaxas impostas por parceiros comerciais, mas precisa enfrentar também os custos tributários, financeiros e logísticos existentes dentro de suas próprias fronteiras.
As barreiras comerciais externas podem comprometer mercados. Os custos estruturais internos podem comprometer a capacidade de produzir para qualquer mercado.
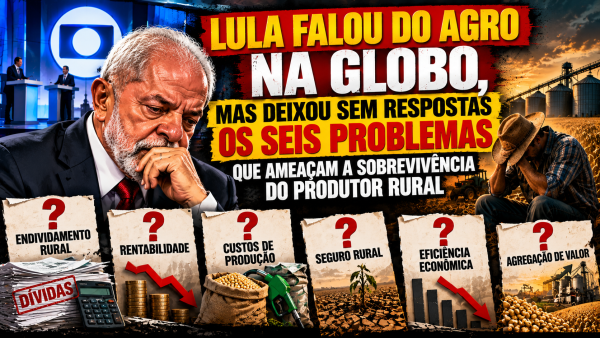
Para o agronegócio, essa combinação torna-se especialmente preocupante porque encontra uma parcela dos produtores rurais já submetida a endividamento elevado, renegociações, recuperação judicial, margens reduzidas e dificuldades de acesso a capital.
O endividamento rural não será resolvido exclusivamente com prorrogação de parcelas ou novas operações financeiras. Sem enfrentar a insuficiência de rentabilidade, os custos de produção, os riscos climáticos, a volatilidade de preços e o custo do crédito, existe o risco de transformar sucessivas renegociações em um processo permanente de acumulação de obrigações.
E é justamente nesse ambiente que o Brasil inicia, em janeiro de 2027, uma etapa decisiva da reforma tributária do consumo, com a cobrança da Contribuição sobre Bens e Serviços (CBS), em substituição ao PIS e à Cofins.
A substituição dos tributos não comprova, por si só, aumento de carga tributária. Entretanto, também não elimina a possibilidade de impactos negativos sobre atividades específicas. O que precisa ser examinado é como a nova estrutura afetará os custos efetivos, os créditos tributários, os contratos e a disponibilidade financeira das empresas e dos produtores.
OS SEIS RISCOS DA CBS PARA O AGRONEGÓCIO EM 2027
1. PRESSÃO SOBRE O CAPITAL DE GIRO E A LIQUIDEZ
A operacionalização dos créditos tributários poderá criar necessidades adicionais de financiamento quando houver descasamento entre pagamentos, compensações e ressarcimentos.
Para empresas agroindustriais e produtores contribuintes que dependem de recursos de curto prazo, eventuais atrasos na recuperação desses valores poderão representar maior imobilização de capital e necessidade de recorrer a empréstimos bancários.
Em um setor caracterizado por ciclos produtivos longos, essa pressão poderá afetar diretamente a capacidade de financiar a próxima safra.
2. AUMENTO DOS CUSTOS DE ADAPTAÇÃO TRIBUTÁRIA
A implementação da CBS exigirá adequações nos sistemas de faturamento, escrituração, controles fiscais, contratos e procedimentos administrativos.
Empresas, cooperativas e produtores abrangidos pelas novas obrigações poderão enfrentar despesas adicionais com tecnologia, contabilidade, consultoria e reorganização operacional.
Esses custos serão particularmente sensíveis para estruturas produtivas que já operam com margens financeiras reduzidas.
3. POSSÍVEL ENCARECIMENTO DOS INSUMOS E SERVIÇOS
Mudanças na tributação efetiva de fornecedores, transportadores, prestadores de serviços e empresas integrantes da cadeia agroindustrial poderão provocar alterações nos preços praticados.
Quando houver elevação de custos que não seja integralmente compensada pelos mecanismos tributários, parte dessa pressão poderá ser transferida ao produtor rural.
O impacto final dependerá das regras aplicáveis a cada operação, mas o risco econômico merece atenção porque a produção agropecuária depende de uma extensa rede de fornecedores.
4. INCERTEZA NA COMERCIALIZAÇÃO E NOS CONTRATOS
A transição tributária exigirá adaptações nas relações comerciais entre produtores rurais, cooperativas, frigoríficos, cerealistas e agroindústrias.
A aplicação dos créditos presumidos nas aquisições de produtores não contribuintes e os novos procedimentos fiscais poderão influenciar a formação dos preços e as condições contratuais.
Caso ocorram dificuldades operacionais, divergências de interpretação ou custos adicionais de conformidade, o produtor poderá enfrentar maior complexidade nas negociações comerciais.
5. AGRAVAMENTO DA VULNERABILIDADE DOS PRODUTORES ENDIVIDADOS
Esse é um dos riscos mais relevantes.
O produtor que já enfrenta dificuldades para pagar financiamentos, custear sua produção e preservar o patrimônio possui menor capacidade de absorver novas despesas ou atrasos financeiros.
Mesmo alterações relativamente pequenas no custo operacional ou na necessidade de capital de giro podem comprometer a capacidade de pagamento de propriedades com rentabilidade insuficiente.
A combinação entre transição tributária, crédito caro e endividamento preexistente poderá ampliar a necessidade de renegociações e pressionar a continuidade econômica de determinadas atividades rurais.
6. RISCO DE PERDA DE COMPETITIVIDADE E REDUÇÃO DOS INVESTIMENTOS
Se determinados segmentos enfrentarem aumento líquido de custos, dificuldades na apropriação de créditos ou maior imobilização financeira, poderão perder capacidade de investimento e competitividade.
Isso poderá afetar a renovação de máquinas, a incorporação de tecnologia, a expansão de estruturas produtivas e a agregação de valor.
O risco mais preocupante não é apenas produzir com custos maiores, mas reduzir a capacidade de modernização e de geração de riqueza no médio e longo prazo.
CONCLUSÃO — O RISCO DE COMPROMETER O FUTURO ECONÔMICO DO AGRONEGÓCIO
A reeleição de Lula abre um novo período de responsabilidade sobre problemas econômicos que não podem continuar sendo tratados de maneira isolada.
A trajetória da dívida pública, os desequilíbrios fiscais, o custo do capital, a vulnerabilidade externa, o endividamento rural e os riscos associados à transição tributária exigem uma estratégia econômica integrada.
O agronegócio não pode continuar sendo avaliado exclusivamente por toneladas produzidas, recordes de exportação ou crescimento físico da produção. Sua verdadeira capacidade econômica depende de rentabilidade líquida, liquidez, solvência, preservação patrimonial e retorno sobre o capital investido.
Sem enfrentar essas questões, existe o risco de aprofundamento de uma contradição: o Brasil continuar ampliando sua capacidade produtiva enquanto parte dos produtores perde capacidade financeira de permanecer na atividade.
O governo que assume o período de 2027 a 2030 terá de demonstrar se consegue estabilizar as contas públicas, preservar condições de financiamento e conduzir a transição tributária sem ampliar a fragilidade econômica das cadeias produtivas.
O maior risco para o Brasil não é simplesmente produzir menos. É continuar produzindo riqueza sem garantir condições econômicas para que aqueles que a geram consigam sobreviver, investir e construir o futuro.
Uma economia não se sustenta indefinidamente sobre uma base produtiva financeiramente enfraquecida. Quando produzir deixa de significar prosperar, o problema deixa de ser apenas do produtor rural e passa a ser do futuro econômico de toda a nação.
Comentários
Todos os comentários passam por moderação antes da publicação. Respeite as regras de convivência: não são permitidos discurso de ódio, ofensas ou spam.